PFA两年内改写竞争格局
这一轮份额转移的起点是脉冲场消融(PFA)技术的快速普及。波士顿科学的FARAPULSE平台推动美国房颤市场向PFA的切换速度超出管理层预期,目前PFA约占美国房颤市场80%至85% 的收入。这一转变加速了第一代系统的需求释放,但问题也随之而来:当竞争对手推出第二代产品时,波士顿科学的第一代系统面临份额压力。
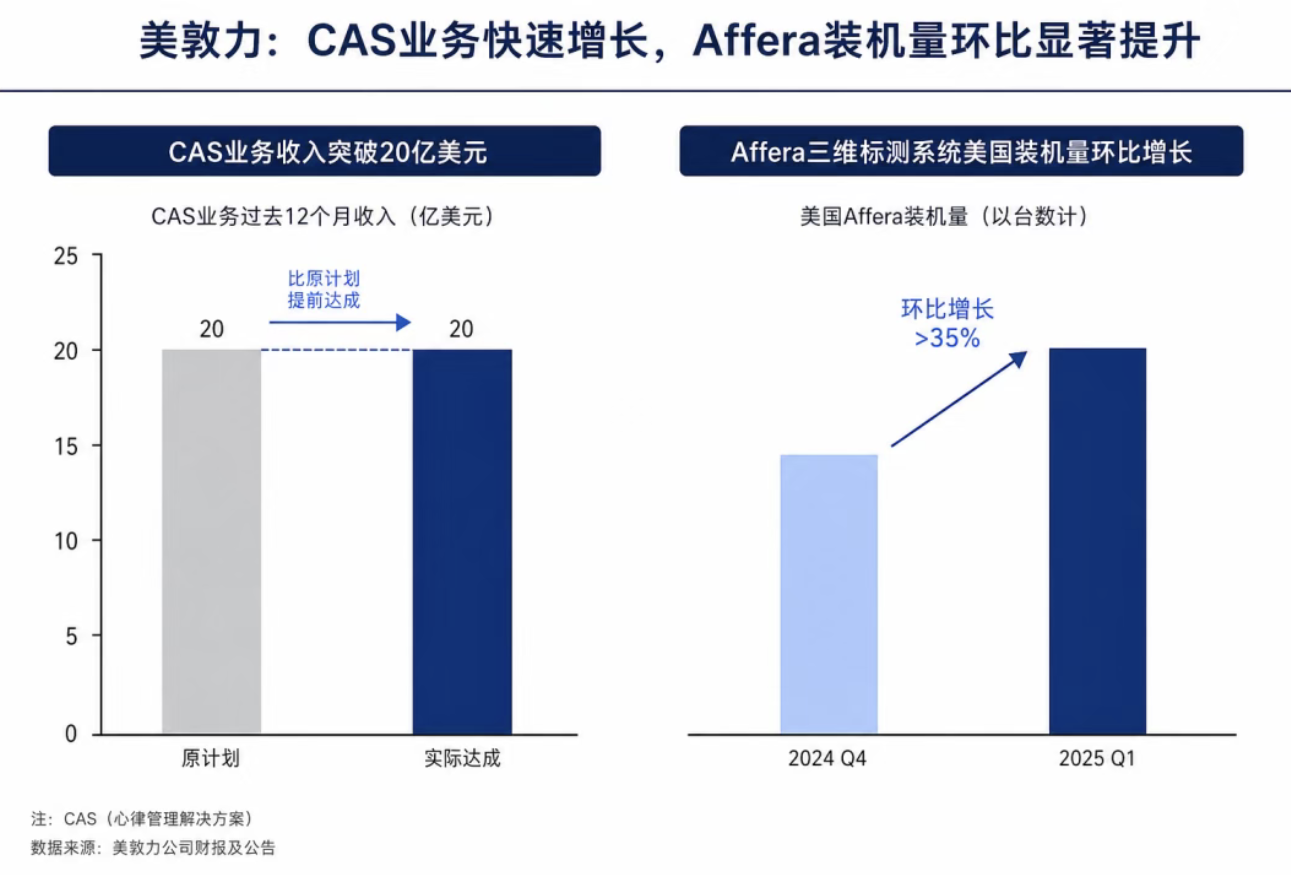
美敦力的回应是Affera三维标测系统与Sphere-9双能量导管的组合。Sphere-9集高密度标测、PFA和射频消融于一体,上季度美国Affera装机量环比增长超过35%,显示出该产品仍处于商业化早期阶段。美敦力CEO Geoff Martha表示,CAS业务过去12个月收入已突破20亿美元,比原计划提前达成。
波士顿科学的两年空窗期
波士顿科学的下行压力不仅来自电生理。其左心耳封堵业务WATCHMAN面临2026年下半年中至高个位数下滑,全年增长指引为持平至低个位数。新的临床证据影响了房颤患者的识别和转诊模式,同时同期手术的快速普及也在与独立手术流程之间产生运营摩擦。
波士顿科学的应对更多依赖管线而非现有产品。FARAWAVE Ultra和心腔内超声(ICE)产品预计在2027年下半年推出,FARAFLEX则在2028年跟进。花旗分析师Joanne Wuensch认为,在一个年复合增长率达14.31% 的市场中,这意味着约两年的产品空窗期。
市场规模的长期逻辑未变
据Precedence Research估算,2026年全球电生理设备市场规模为167.3亿美元,预计到2035年将以14.31% 的年复合增长率扩张,主要驱动力来自人口老龄化以及行业向PFA技术的持续转型。
从更长时间维度看,美敦力的增长动能并不仅限于当前周期。公司正在构建覆盖标测、ICE导管、局灶消融软件和单次消融创新的完整电生理平台,Martha表示“CAS的跑道远不止今天的份额增长”。此外,Sphere-9近期获得CE认证用于室性心律失常治疗,包括室性心动过速,美国室性心动过速关键性试验入组也在推进中。
MedTF评述
电生理市场的竞争格局在两年内被PFA技术彻底改写。波士顿科学率先推动技术切换,却因第一代产品过早进入成熟期而面临份额流失;美敦力以双能量平台切入,抓住了第二代产品的时间窗口。当前波士顿科学的业绩压力集中在产品迭代周期与市场增速之间的错配,而非市场本身的萎缩。2027年下半年新品上市前的这段时间,是其电生理业务能否企稳的关键观察期。